
Vous êtes freelance, commerçant ou prestataire de services. Certains mois, les commandes s'enchaînent et les revenus sont satisfaisants. D'autres fois, les clients tardent à payer et les dépenses continuent de s'accumuler.
Cette irrégularité peut rapidement fragiliser votre activité si vous ne suivez pas correctement votre argent.
Pour un indépendant, bien gagner sa vie ne suffit pas : il faut aussi savoir gérer les entrées et les sorties d'argent.
Voici une méthode simple pour mieux organiser votre trésorerie.
1. Séparer l'argent personnel et l'argent professionnel
C'est l'une des premières habitudes à adopter.
Lorsque toutes vos recettes et vos dépenses passent par le même compte ou portefeuille, il devient difficile de savoir combien votre activité rapporte réellement.
Dans la mesure du possible, utilisez un compte ou un portefeuille distinct pour vos opérations professionnelles.
Vous pourrez ainsi identifier plus facilement :
Les paiements reçus des clients.
Les achats liés à votre activité.
Les frais de fonctionnement.
Les sommes disponibles pour votre rémunération.
Les montants réservés aux obligations fiscales et sociales.
Même si vous démarrez avec peu de moyens, cette séparation vous aidera à prendre de meilleures décisions.
2. Suivre régulièrement ses revenus et ses dépenses
Ne vous contentez pas de vérifier le solde de votre compte. Vous devez comprendre comment votre argent circule.
Enregistrez chaque entrée et chaque sortie d'argent dans un tableau ou un logiciel de gestion.
Par exemple, notez :
Pour les revenus : ventes, prestations, acomptes et paiements reçus.
Pour les dépenses : transport, connexion Internet, fournitures, abonnements, publicité et frais bancaires.
Ajoutez la date, le montant, la catégorie et le mode de paiement.
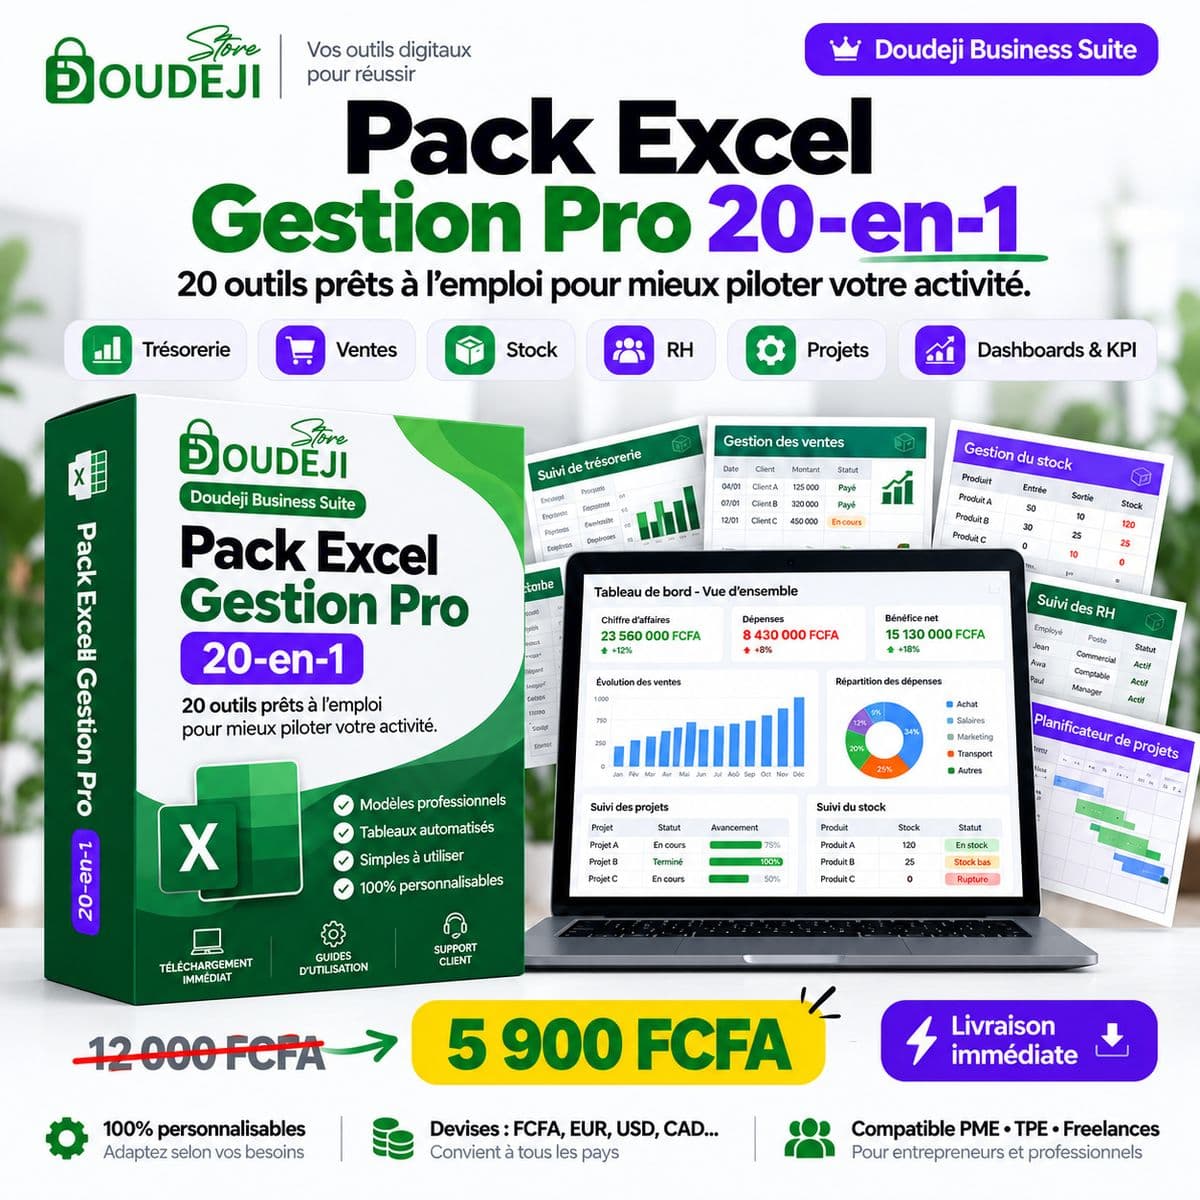
Un simple tableau Excel ou Google Sheets peut suffire au départ.
L'essentiel est de mettre vos informations à jour régulièrement.
3. Prévoir ses dépenses avant de dépenser
Certaines charges reviennent chaque mois, même lorsque vous ne réalisez aucune vente.
Il peut s'agir du loyer professionnel, de la connexion Internet, des abonnements logiciels ou des frais de déplacement.
D'autres dépenses sont occasionnelles : réparation d'un équipement, renouvellement de matériel ou achat de fournitures.
Établissez une liste de ces dépenses et estimez leur montant.
Vous saurez ainsi quelle somme doit rester disponible pour faire fonctionner votre activité.
Pensez également à anticiper les impôts et les cotisations applicables à votre situation. Les montants et échéances dépendent notamment de votre statut et de la réglementation de votre pays.
4. Ne pas dépenser immédiatement toutes ses recettes
Recevoir un paiement important ne signifie pas que tout cet argent constitue un bénéfice disponible.
Une partie doit servir à couvrir les charges, les obligations fiscales, les achats nécessaires et les dépenses futures.
Adoptez une règle simple : répartissez chaque recette selon les besoins de votre activité.
Vous pouvez, par exemple, prévoir des enveloppes distinctes pour :
Les dépenses professionnelles.
Les obligations fiscales et sociales.
Votre rémunération personnelle.
L'épargne de précaution.
Le développement de votre activité.
Les proportions doivent être adaptées à vos revenus et à vos charges réelles. Il n'existe pas de répartition universelle valable pour tous les indépendants.
5. Constituer une réserve financière
Les périodes creuses font partie de la réalité de nombreuses activités indépendantes.
Pour éviter de vous retrouver sans ressources lorsque les commandes diminuent, constituez progressivement une réserve financière.
Commencez par mettre de côté une petite somme à chaque encaissement.
À terme, essayez de disposer d'une réserve couvrant plusieurs mois de dépenses professionnelles essentielles. Trois à six mois peuvent constituer un objectif indicatif, à adapter à la stabilité de vos revenus.
Cette réserve peut vous aider à faire face à un retard de paiement, une baisse d'activité ou une dépense imprévue.
6. Éviter les retards de paiement des clients
Votre trésorerie dépend aussi de votre capacité à encaisser les sommes qui vous sont dues.
Pour limiter les retards :
Précisez vos conditions de paiement avant de commencer une prestation.
Demandez un acompte lorsque cela est adapté.
Indiquez clairement les dates d'échéance.
Envoyez rapidement vos factures.
Relancez poliment les clients en retard.
Évitez de commencer de nouvelles prestations importantes sans clarifier les paiements précédents.
Un travail réalisé mais non payé ne permet pas de régler vos propres dépenses.
7. Faire un point financier chaque semaine
N'attendez pas la fin du mois pour découvrir que votre trésorerie est insuffisante.
Consacrez quelques minutes chaque semaine à vérifier :
Le montant disponible.
Les paiements attendus.
Les dépenses à venir.
Les factures impayées.
Les sommes à réserver.
Les éventuelles difficultés à anticiper.
Vous pouvez également préparer une prévision de trésorerie sur les prochaines semaines en estimant les encaissements et les décaissements prévus.
Cette habitude vous permettra d'anticiper les périodes difficiles au lieu de les subir.
En résumé
Organiser sa trésorerie quand on est indépendant demande de la régularité et une bonne connaissance de ses finances.
Séparez vos dépenses personnelles et professionnelles, enregistrez vos opérations, prévoyez vos charges, constituez une réserve et suivez les paiements de vos clients.
La réussite d'une activité indépendante ne dépend pas seulement de l'argent que vous gagnez, mais aussi de votre capacité à bien le gérer.
Pour aller plus loin avec Doudeji Store
Vous souhaitez mieux suivre vos recettes, organiser vos dépenses et gagner du temps dans votre gestion quotidienne ?
Découvrez les modèles professionnels, outils pratiques et ressources numériques disponibles sur Doudeji Store pour mieux structurer votre activité.
Rendez-vous sur : https://store.doudeji.com/