
Une petite entreprise ne perd pas toujours de l’argent à cause d’un manque de clients. Parfois, les ventes progressent, mais des erreurs de gestion discrètes absorbent la marge et mettent la trésorerie sous pression.
Il ne s’agit pas de culpabiliser les entrepreneurs. Gérer son activité, c’est apprendre à repérer les signaux faibles et à construire des habitudes qui empêchent les mêmes problèmes de se répéter. Voici sept erreurs fréquentes et leurs correctifs pratiques.
Erreur 1 — Confondre le chiffre d’affaires et l’argent disponible
Une vente de 300 000 FCFA conclue aujourd’hui n’équivaut pas à 300 000 FCFA disponibles si le client paie dans trente jours. Pourtant, les décisions de dépenses sont souvent prises sur la base des ventes annoncées.
Correction : tenez deux suivis distincts : le journal des ventes et celui des encaissements. Chaque semaine, rapprochez le solde de trésorerie de vos comptes et de votre caisse.
Signal d’alerte : vous vendez davantage, mais vous manquez régulièrement de liquidités pour payer vos fournisseurs.
Erreur 2 — Ne pas connaître ses dépenses récurrentes
Frais bancaires, abonnements, livraison, petites commissions et déplacements semblent peu importants isolément. Additionnés sur un trimestre, ils peuvent représenter un poste de dépenses significatif.
Correction : classez les dépenses en quelques catégories cohérentes, puis comparez leur poids chaque mois. Ne réduisez pas aveuglément toutes les dépenses : distinguez les coûts nécessaires de ceux qui n’apportent plus de valeur.
Signal d’alerte : le solde de caisse diminue et personne ne sait expliquer pourquoi.
Erreur 3 — Vendre sans calculer sa marge
Acheter à 7 000 FCFA et vendre à 10 000 FCFA ne signifie pas forcément gagner 3 000 FCFA net. Il peut rester des frais de transport, des commissions, de la publicité et des charges fixes à couvrir.
Exemple simplifié : prix de vente 10 000 FCFA, coût d’achat 7 000 FCFA et frais directement liés à cette vente 1 200 FCFA. La contribution avant autres charges est 1 800 FCFA, et non 3 000 FCFA.
Correction : établissez un tableau des prix, coûts directs et marges par produit. Vérifiez régulièrement les hypothèses et le coût réel d’approvisionnement.
Erreur 4 — Oublier de relancer les clients en retard
Les impayés ne se voient pas toujours dans le journal de caisse. Une liste de factures avec échéance, montant restant et responsable des relances aide à éviter qu’ils ne deviennent invisibles.
Correction : programmez deux créneaux de relance par semaine et classez les factures par retard. Documentez les échanges et adaptez la démarche au contrat et à la relation client.
Signal d’alerte : vous ne pouvez pas dire rapidement combien les clients vous doivent et depuis combien de temps.
Erreur 5 — Laisser les stocks évoluer sans contrôle
Un produit recherché peut être en rupture pendant qu’un autre occupe l’essentiel de votre trésorerie. Les fichiers incomplets et l’absence d’inventaire faussent les décisions de commande.
Correction : suivez par référence le stock initial, les entrées, les sorties et les seuils. Réalisez des comptages physiques et analysez les écarts avant de les corriger.
Signal d’alerte : vous découvrez une rupture uniquement lorsque le client demande l’article.
Erreur 6 — Mélanger argent personnel et argent de l’activité
Payer une dépense privée depuis la caisse professionnelle rend difficile la lecture des résultats. La situation exacte dépend du statut juridique, mais une séparation claire reste une bonne pratique.
Correction : identifiez séparément les apports, retraits, remboursements et dépenses de l’activité. Conservez les justificatifs et faites valider le traitement comptable approprié.
Signal d’alerte : les dépenses « diverses » augmentent, sans que vous sachiez lesquelles concernent réellement l’entreprise.
Erreur 7 — Ne regarder les chiffres qu’en période de crise
Une revue annuelle est trop tardive pour détecter une tension de trésorerie qui commence en novembre. Il vaut mieux instaurer une courte routine.
Une routine de quinze minutes chaque semaine
- Vérifier le solde de trésorerie et les prochains paiements.
- Examiner les factures en retard.
- Regarder les stocks sous seuil.
- Identifier un écart de dépense ou de marge.
- Décider d’une action, d’un responsable et d’une échéance.
Exemple : « Relancer les trois factures échues avant vendredi » vaut mieux que « Améliorer les encaissements ».
Comment mesurer les progrès ?
Choisissez un indicateur par problème : montant des créances échues, fréquence des ruptures, dépenses non classées ou nombre de jours sans rapprochement de caisse. Surveillez la tendance plutôt qu’un chiffre isolé.
Le but d’une bonne gestion n’est pas d’avoir zéro erreur, mais de rendre les erreurs visibles assez tôt pour limiter leurs conséquences.
Des outils simples pour structurer les suivis
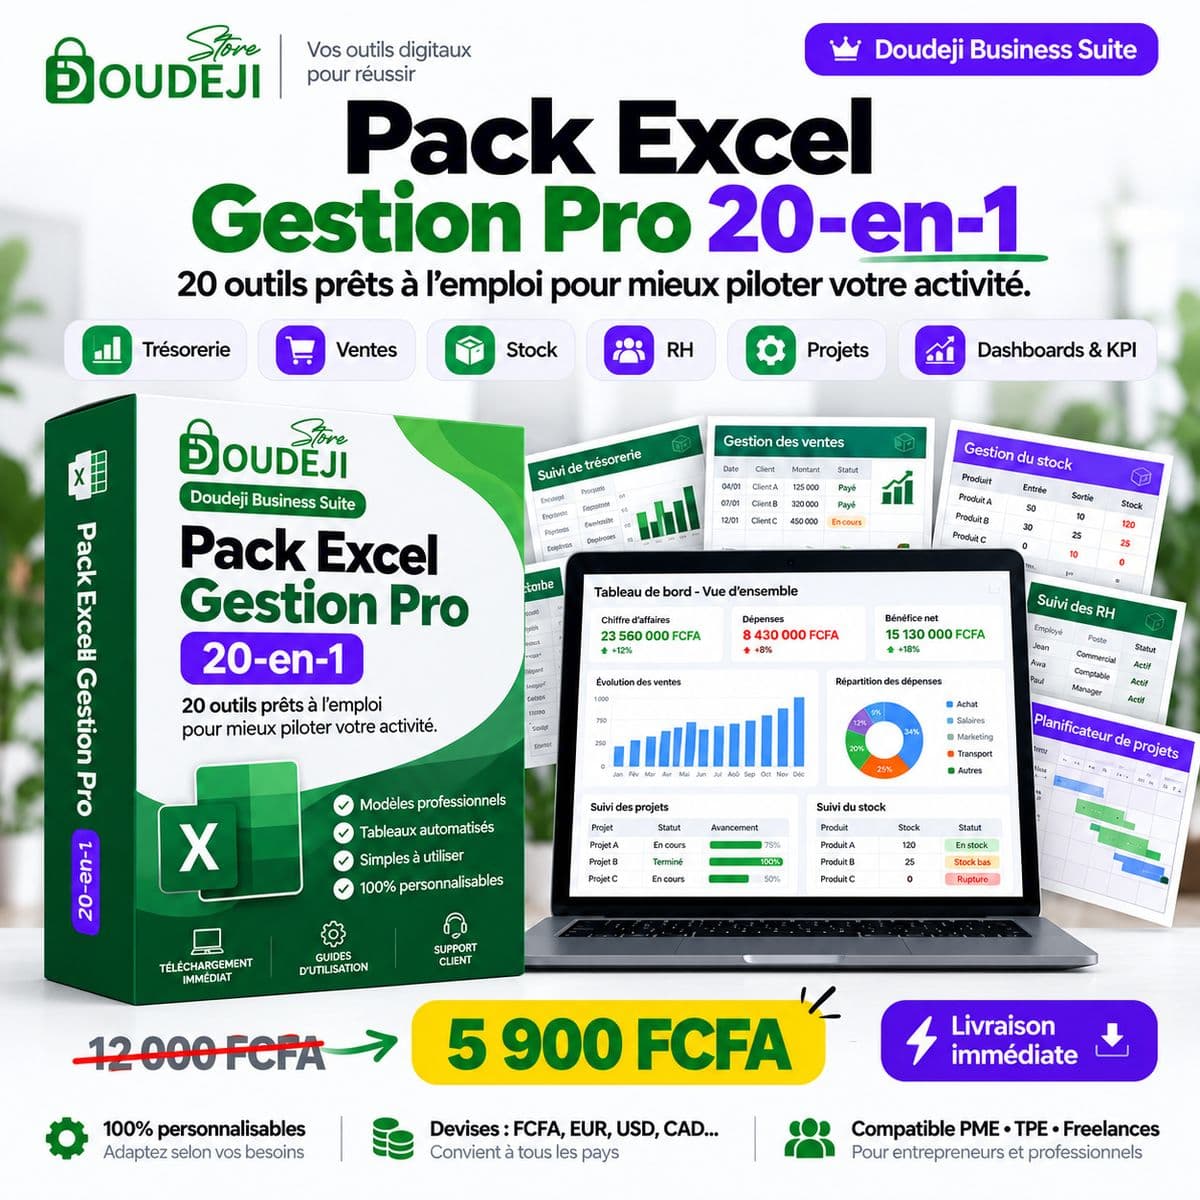
Le Pack Excel Gestion Pro 20-en-1 comprend un journal recettes/dépenses, un tableau de trésorerie, des outils clients et stock, ainsi que des suivis projets. Il peut aider à organiser les contrôles, à condition de maintenir les données à jour.
Voir les outils du Pack Excel Gestion Pro →
Questions fréquentes
Quelle erreur corriger en premier ?
Commencez généralement par celle qui menace le plus rapidement la continuité d’activité : trésorerie insuffisante, dette exigible ou stock stratégique en rupture.
Un tableur empêche-t-il les pertes ?
Non. Il améliore la visibilité et les contrôles, mais ne remplace ni les décisions de gestion, ni les vérifications physiques, ni les professionnels compétents lorsque leur intervention est nécessaire.